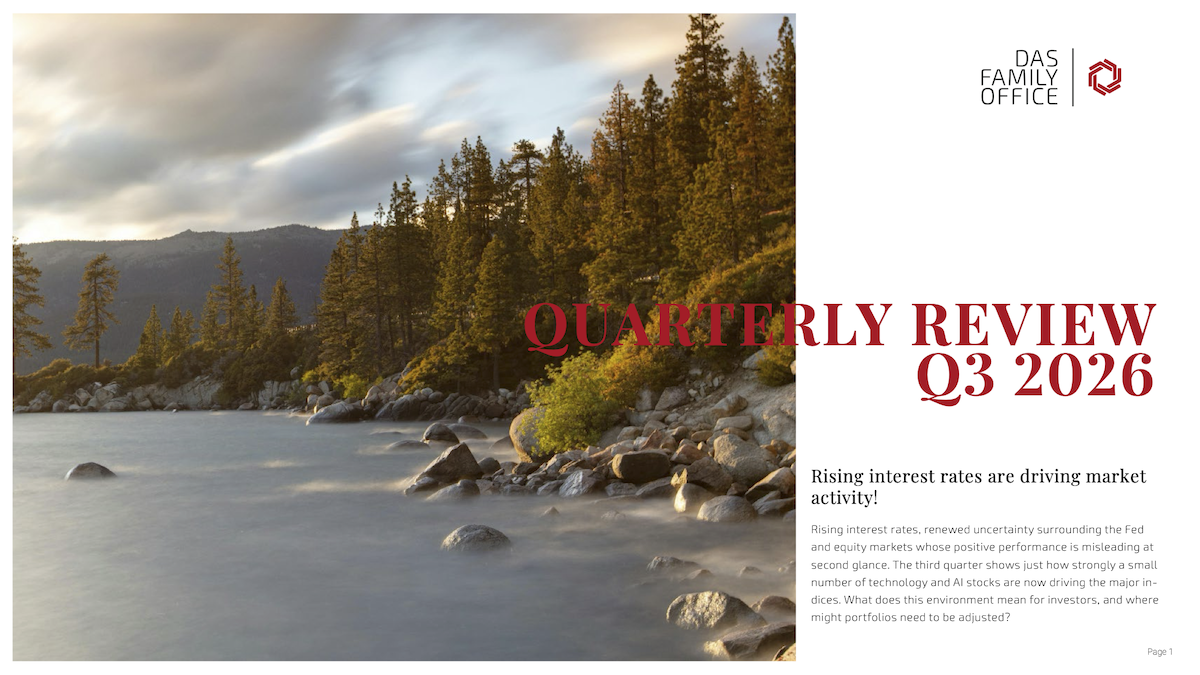
Lange schien die Antwort einfach. Wer einem Staat für zehn Jahre oder länger Geld leiht, lässt sich vor allem dafür entschädigen, dass die Inflation die Rückzahlung entwerten könnte. Das abgelaufene Quartal passt schlecht zu dieser Erklärung. Die Rendite zehnjähriger US-Staatsanleihen kletterte von 4,40 % Ende Juni auf mittlerweile mehr als 5,25 %. Die Inflation in den USA ist dagegen nicht nennenswert gestiegen, und die mittelfristigen Inflationserwartungen verharren um 2,5 % (in Deutschland bei etwa 2,3 %). Trotzdem haben sich die Laufzeitprämien, also die Aufschläge für lange Laufzeiten, deutlich erhöht.
Ausgelöst hat den Anstieg vor allem der neue Fed-Chef Kevin Warsh. Er hat die Märkte im Sommer mit wechselnden Botschaften verunsichert und erheblich an Glaubwürdigkeit verloren, bevor die Fed am 16. September den Leitzins auf 4 % anhob. Zweijährige US-Staatsanleihen, an denen viele Marktteilnehmer die künftige Notenbankpolitik ablesen, rentieren mit 4,90 % trotzdem fast einen Prozentpunkt darüber. Vermutlich bestehen die Kapitalmärkte auf höheren Risikoprämien, weil weder die US-Regierung noch die Notenbankführung derzeit berechenbar wirkt.
Von der Inflationsangst zur Sorge um Staatsschulden
Selbstverständlich ist ein solcher Aufschlag nicht. Während der Covid-Pandemie und der Niedrigzinsphase war die Laufzeitprämie komplett verschwunden. Damals hieß es, sie sei überflüssig, weil es keine Inflation mehr gebe. Früher lag sie zeitweise zwischen 1,5 und 4 % p. a., in den 1970er Jahren vor allem aus Sorge um die Ölkrise und die damit verbundene Inflation. Nach dem Fall der Berliner Mauer sank sie in einer lang anhaltenden Phase der Disinflation kontinuierlich, weil Anleihekäufer der Stabilität des Finanzsystems vertrauten. Heute beträgt sie bei langfristigen Anleihen wieder bis zu 1,5 % p. a.
Wohin die Reise geht, lässt sich nicht sagen. Die Inflationsraten sind heute deutlich niedriger als in den 70er und frühen 80er Jahren, die Staatsverschuldung ist dagegen erheblich höher. Vielleicht sollte die Laufzeitprämie deshalb heute weniger das Inflationsrisiko abdecken als das Risiko, dass hoch verschuldete Staaten ihre Anleihen eines Tages restrukturieren müssen. Dass die Zahlungsfähigkeit vieler Industriestaaten inzwischen hinterfragt wird, zeigt auch der Anleihemarkt. In den vergangenen fünf Jahren haben sich US-Dollar-Staatsanleihen von Schwellenländern, die mit wenigen Ausnahmen weit weniger verschuldet sind, erheblich besser entwickelt als die von Industrieländern.
Zinsen langer Staatsanleihen wirken überkauft
Im vierten Quartal könnte es eine Gegenbewegung geben. Die Zinsen für lang laufende Staatsanleihen wirken nach dem Anstieg technisch stark überkauft, und die sehr negative Stimmung der Marktteilnehmer deutet darauf hin, dass es im Quartalsverlauf positive Überraschungen geben könnte. Ein möglicher Auslöser sind die Zwischenwahlen in den USA am 3. November. Schwächen sie die Regierung deutlich, würden die Staatsausgaben vermutlich stark reduziert, was die Anleihemärkte entlasten könnte. Gewinnen dagegen die Republikaner, könnte der Abverkauf bei Anleihen weitergehen.
Kein Rückzug aus Anleihen, Vorbehalte bei Technologieaktien
Für den Anleiheteil eines Depots folgt aus alldem kein Rückzug. Anleihen werden als Ergänzung zu den Renditebausteinen gebraucht, also zu den Anlagen für lange Horizonte mit höherer erwarteter Rendite. In unseren Hochhauscharts, der Übersicht über Bewertungen und erwartete Renditen unserer Bausteine, liegen die Renditen aller Sicherheitsbausteine (Anlagen für kürzere Horizonte mit wenig Schwankung) über der erwarteten mittelfristigen Inflationsrate von etwa 2,3 bis 2,5 % p. a. Das gilt für alle FAIRHorizonte Lila bis Grün, also für Anlagehorizonte bis zu sieben Jahren. Selbst Geldmarktanlagen rentieren nahe oder oberhalb der aktuellen Inflationsraten. Schwellenländeranleihen und Sondersegmente wie Hochzins- oder Nachranganleihen korrelieren zurzeit nur gering mit US-Staatsanleihen.
Auf der Aktienseite weisen die meisten Renditebausteine Bewertungen auf, welche die angestrebten Langfristrenditen ermöglichen. Bei Technologieindizes wie dem Nasdaq 100 liegen die erwarteten Renditen deutlich darunter, sie könnten in den kommenden Jahren hinter anderen Märkten zurückbleiben. Dem lässt sich entgegenhalten, dass sie die besten und profitabelsten Unternehmen der Welt abbilden, auch wenn diese im Moment nicht günstig zu haben sind.
Reicht die heutige Laufzeitprämie?
Ob die heutige Prämie reicht, hängt davon ab, welches Risiko man für das größere hält. Wer nur auf die Inflationserwartungen schaut, wird lange Staatsanleihen auf dem aktuellen Niveau attraktiv finden. Wer die Zahlungsfähigkeit der Vereinigten Staaten vor Augen hat, wird noch höhere Prämien erwarten. Da die Zinsen kurzer und mittlerer Laufzeiten bereits attraktiv erscheinen, würden wir uns bei langen Laufzeiten noch zurückhalten, solange sich die Risikoprämien ausweiten.
Welche Laufzeiten und welche Schuldner in Ihrem Anleiheteil stecken, sehen wir uns im Rahmen unserer kostenfreien Depotanalyse gern gemeinsam mit Ihnen an.
Den vollständigen Bericht mit Informationen zu den Modellportfolios und detaillierten Bewertungsübersichten stellen wir Ihnen auf Anfrage zur Verfügung.
Disclaimer: Dieser Beitrag dient ausschließlich Informationszwecken und stellt keine Anlageberatung, keine Empfehlung und keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar. Wertentwicklungen der Vergangenheit sind kein zuverlässiger Indikator für künftige Ergebnisse.

Verpassen Sie keine Insights
Erhalten Sie unsere monatlichen Marktrückblicke und ausgewählte Investment Insights direkt in Ihr Postfach. Kompakt, fundiert und unabhängig.